Table of Contents
- TL;DR
- 1. 📊 หนี้ AI 1.6 ล้านล้านดอลลาร์คืออะไร?
- 2. 🔥 เทคนิคเดียวกับ Enron: ประวัติศาสตร์ซ้ำรอบ
- 3. 💰 ใครซ่อนอะไรบ้าง? ภาพรวมรายบริษัท
- 4. ⚡ ทำไมหนี้เยอะขนาดนี้? แรงผลักดันจาก AI Arms Race
- 5. 🔄 อะไรที่ต่างจากครั้งก่อน? (และอะไรที่เหมือน)
- 6. 🌍 ผลกระทบต่อนักพัฒนา AI ในไทย
- 7. 🔮 อนาคตจะเป็นอย่างไร? 3 สถานการณ์
- 📋 FAQ — คำถามที่พบบ่อย
- 📝 English Summary
- 📚 Sources
AI Debt Crisis: บริษัทเทคโนโลยีกำลังซ่อนหนี้ 1.6 ล้านล้านดอลลาร์ไว้ที่ไหน?
TL;DR
เมื่อสัปดาห์ที่แล้ว Futurism และ The Next Web เปิดโปงว่าบริษัทเทคโนโลยียักษ์ใหญ่ 5 ราย (Microsoft, Google, Meta, Amazon, Oracle) กำลังซ่อนหนี้สิน AI มูลค่า 1.6 ล้านล้านดอลลาร์ ไว้นอกรายงานดุลยภาพ (off-balance-sheet) โดยใช้เทคนิค accounting เดียวกับที่ทำให้ Enron ล่มสลายในปี 2001 บทความนี้เจาะลึกว่ามันคืออะไร ทำไมสำคัญ และนักพัฒนา AI ในไทยควรรู้เรื่องนี้อย่างไร
ตัวเลขสำคัญ:
- หนี้ AI นอกรายงาน: ~$1.6T (ใหญ่กว่า GDP ไทย 3 เท่า)
-
CapEx ต่อปี: $500B+ AI revenue ต่อปี: ~$100B สัดส่วน revenue-to-investment: 20% - บริษัทที่เกี่ยวข้อง: Microsoft ($200B+), Amazon ($220B+), Google ($180B+), Meta ($150B+), Oracle ($100B+)
-
สถานการณ์ที่น่าจะเป็น: Correction 45% Soft landing 40% Systemic crisis 15%
1. 📊 หนี้ AI 1.6 ล้านล้านดอลลาร์คืออะไร?
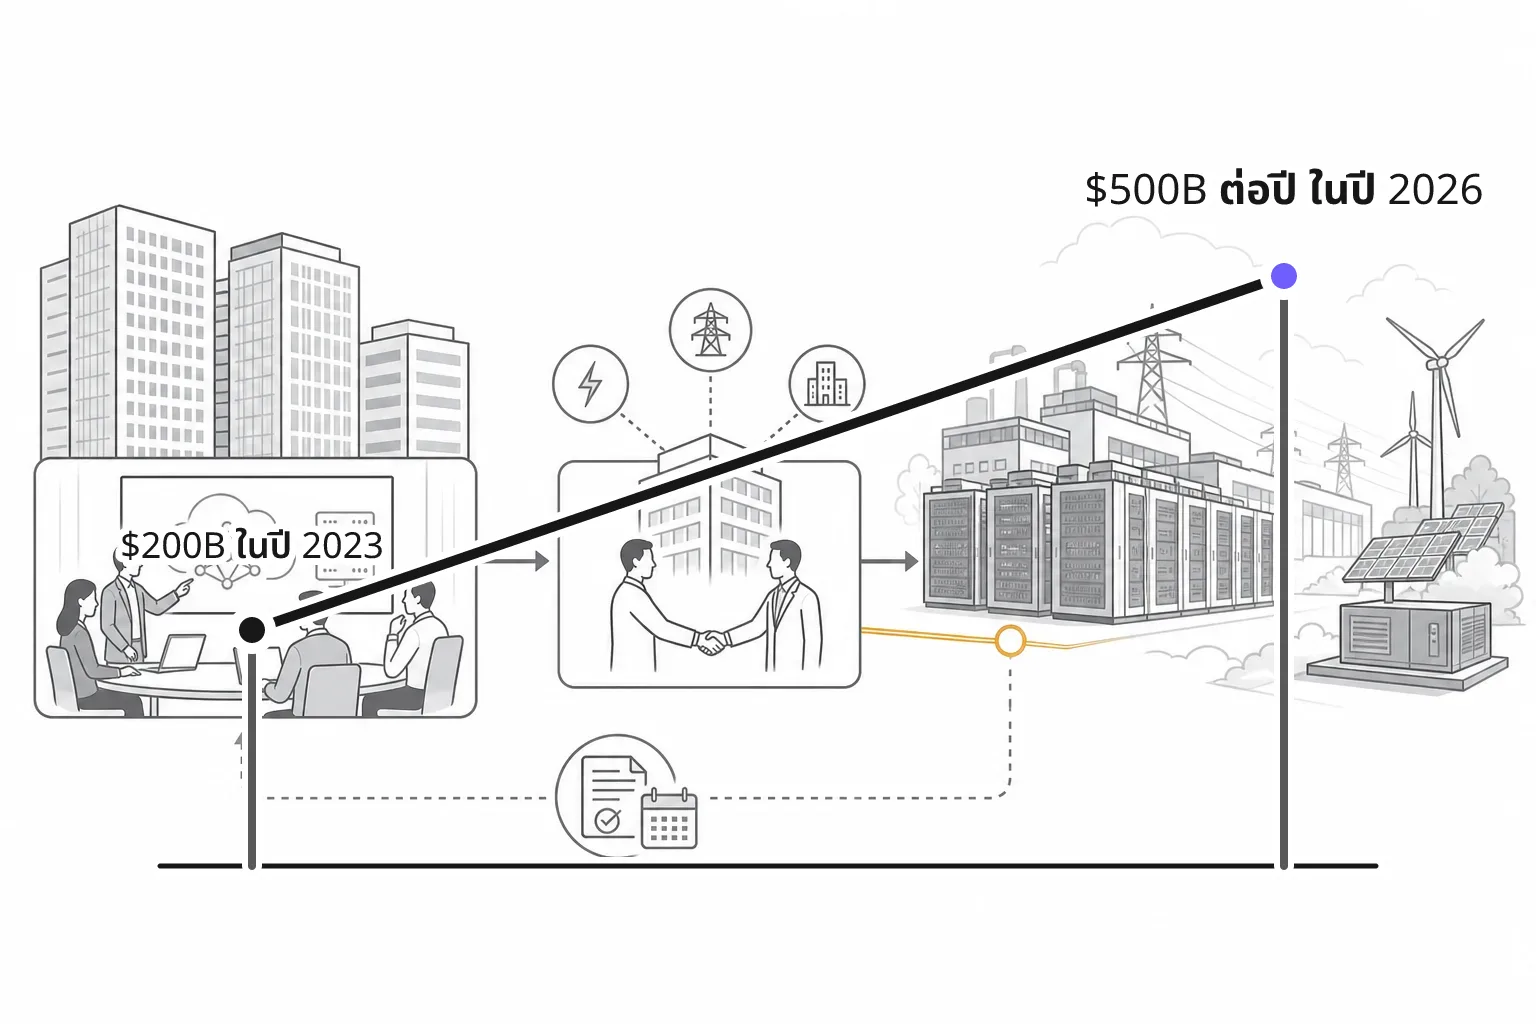
ตั้งแต่ปี 2023 เป็นต้นมา บริษัท Big Tech ทั้ง Microsoft, Google, Meta, Amazon และ Oracle ได้ลงทุนใน infrastructure AI อย่างมหาศาล — data center ใหม่, GPU cluster มูลค่าหมื่นล้าน, และสัญญาซื้อ compute ระยะยาว ตัวเลข CapEx (capital expenditure) ของบริษัทเหล่านี้เติบโตจาก ~$200B ในปี 2023 ไปเป็นมากกว่า $500B ต่อปี ในปี 2026
แต่ปัญหาคือ: ส่วนใหญ่ของเงินลงทุนนี้ ไม่ได้ปรากฏบน balance sheet ของบริษัท
บริษัทเหล่านี้ใช้โครงสร้างแบบ special-purpose vehicles (SPVs) และ joint ventures กับพันธมิตร เช่น บริษัทพลังงานและ real estate ที่ถือครอง data center แทน ส่วนบริษัทเทคโนโลยีจ่ายค่าเช่า (operating lease) รายเดือน ทำให้หนี้หมื่นล้านเหล่านี้กลายเป็น “operating expense” แทนที่จะเป็น “liability” บนงบการเงิน
ตัวอย่างเช่น: แทนที่ Microsoft จะสร้าง data center มูลค่า $5B และรับเป็นหนี้บน balance sheet Microsoft จะตั้ง SPV ร่วมกับบริษัทพลังงาน local โดย SPV เป็นเจ้าของ data center และ Microsoft จ่ายค่าเช่ารายเดือน ตราบใดที่ Microsoft ไม่ “control” SPV ตาม accounting rules ก็ไม่ต้อง consolidate หนี้เข้างบการเงิน แต่ในทางเศรษฐกิจจริง ถ้า Microsoft ต้องการ data center นั้นตลอด 10 ปี มันก็คือ commitment ที่เทียบเท่าหนี้
Financial Times เปิดโปงเรื่องนี้ครั้งแรกในเดือนธันวาคม 2025 ว่า tech groups ได้ shift หนี้ data center มูลค่า $120B ออก balance sheet แล้ว Bloomberg ตามมาด้วย newsletter ที่เรียกว่า “The Real Bubble Is AI Debt” ในเดือนมกราคม 2026 และล่าสุด Futurism และ The Next Web ได้รวบรวมตัวเลขทั้งหมดมาเป็น $1.6T ในเดือนกรกฎาคม 2026
💡 บทเรียน: Accounting rules อย่าง ASC 842 (US GAAP) บังคับให้ระบุ operating lease บน balance sheet แต่ SPVs และ joint ventures ที่ไม่กระจายความเสี่ยง (ไม่ “consolidate”) ยังสามารถซ่อนหนี้ได้ — ช่องโหว่ทางกฎหมายเดียวกับที่ Enron ใช้
2. 🔥 เทคนิคเดียวกับ Enron: ประวัติศาสตร์ซ้ำรอบ
ใครที่จำ Enron scandal ปี 2001 ได้ จะรู้สึก déjà vu อย่างแรง Enron ใช้ SPVs หลายร้อยแห่งเพื่อซ่อนหนี้และ inflated profit จนสุดท้า้เมื่อ bubble แตก หุ้นตกจาก $90 เป็น $0 ภายในเวลาไม่กี่เดือน ส่งผลให้มีการตรา Sarbanes-Oxley Act (SOX) ในปี 2002 เพื่อป้องกันเรื่องแบบนี้
แต่ SOX ไม่ได้ปิดช่องโหว่ทั้งหมด มันบังคับให้ CEO/CFO รับรองงบการเงิน และควบคุม internal controls แต่ ไม่ได้ห้ามการใช้ SPVs โดยเสรี ตราบใดที่การวางโครงสร้างนั้น “substively different” จากการรวมบัญชี
ในกรณีของ AI debt ปัจจุบัน:
| แง่มุม | Enron (2001) | Big Tech AI (2026) |
|---|---|---|
| โครงสร้าง | SPVs ซ่อนหนี้พลังงาน | SPVs/JVs ซ่อนหนี้ data center |
| มูลค่า | ~$25B (ปรับค่าเงินเฟ้อ ~$45B) | ~$1.6T (ใหญ่กว่า 35 เท่า) |
| ความเสี่ยง | บริษัทเดียวล่ม | ระบบเศรษฐกิจทั้งระบบชะงัด |
| ผู้ตรวจสอบ | Arthur Andersen (ปิดกิจการ) | Big Four (ยังคงอยู่) |
| ข้อบังคับ | SOX (2002) | ยังไม่มีข้อบังคับใหม่ |
💡 บทเรียน: ขนาดของหนี้ AI ในปัจจุบันใหญ่กว่า Enron 35 เท่า ถ้าระบบนี้พัง ผลกระทบจะไม่จำกัดแค่วงการเทคโนโลยี แต่จะลามไปถึงระบบการเงินโลก
3. 💰 ใครซ่อนอะไรบ้าง? ภาพรวมรายบริษัท
การวิเคราะห์จาก Bloomberg, FT, และ MarketWatch ชี้ให้เห็นภาพของหนี้ที่ซ่อนอยู่ในแต่ละบริษัท:
Microsoft
- ลงทุนใน OpenAI มากกว่า $13B ผ่านโครงสร้างที่ซับซ้อน
- สัญญาเช่า GPU และ data center ระยะยาวมูลค่าหมื่นล้าน
- หนี้นอกรายงานประมาณ $200B+
Google (Alphabet)
- ลงทุนใน data center infrastructure มากกว่า $50B ต่อปี
- ใช้ joint ventures กับบริษัทพลังงานในหลายรัฐ
- หนี้นอกรายงานประมาณ $180B+
Meta
- สร้าง data center ขนาดใหญ่ที่ Hyperion และ Orion
- ใช้ SPVs สำหรับ infrastructure ในต่างประเทศ
- หนี้นอกรายงานประมาณ $150B+
Amazon (AWS)
- สัญญาซื้อ compute ระยะยาวกับ NVIDIA และ AMD
- เป็น cloud provider ที่ใหญ่ที่สุด มี commit ที่ยาวที่สุดเพราะ customer base กว้าง
- AWS ต้อง maintain SLA ที่ 99.99% uptime ทำให้ต้อง overprovision infrastructure อย่างมาก
- หนี้นอกรายงานประมาณ $220B+
Oracle
- ยกตัวอย่างชัดเจนที่สุด — ต้องกู้เงิน $25-50B ต่อปี เพื่อ fund AI
- The Register รายงานว่านักวิเคราะห์เตือนว่า Oracle “จะต้องกู้อย่างน้อย $25B ต่อปี” เพื่อ sustain อัตราการลงทุน AI ในปัจจุบัน
- MarketWatch รายงานว่า Oracle วางแผน raise $50B ใน Q1 2026 ซึ่งเป็นสัญญาณว่าหนี้กำลัง pile up เร็วกว่าที่คาด
- หนี้นอกรายงานประมาณ $100B+
รวมทั้งหมด: หนี้นอกรายงานของ 5 บริษัทอยู่ที่ประมาณ $850B — $1.6T ขึ้นอยู่กับวิธีการนิยามและประมาณการ SPV ที่ไม่ consolidate ตัวเลขนี้ใหญ่กว่า GDP ของประเทศไทย (ประมาณ $500B) ถึง 3 เท่า
💡 บทเรียน: Oracle เป็น case study ที่ชัดเจนที่สุด เพราะระดับการกู้เงินของพวกเขาทำให้นักวิเคราะห์สามารถ “see through” โครงสร้าง SPV ได้ง่ายกว่าบริษัทอื่น บริษัทที่ใหญ่กว่ายังพอซ่อนได้ด้วยความซับซ้อนของธุรกิจ
4. ⚡ ทำไมหนี้เยอะขนาดนี้? แรงผลักดันจาก AI Arms Race
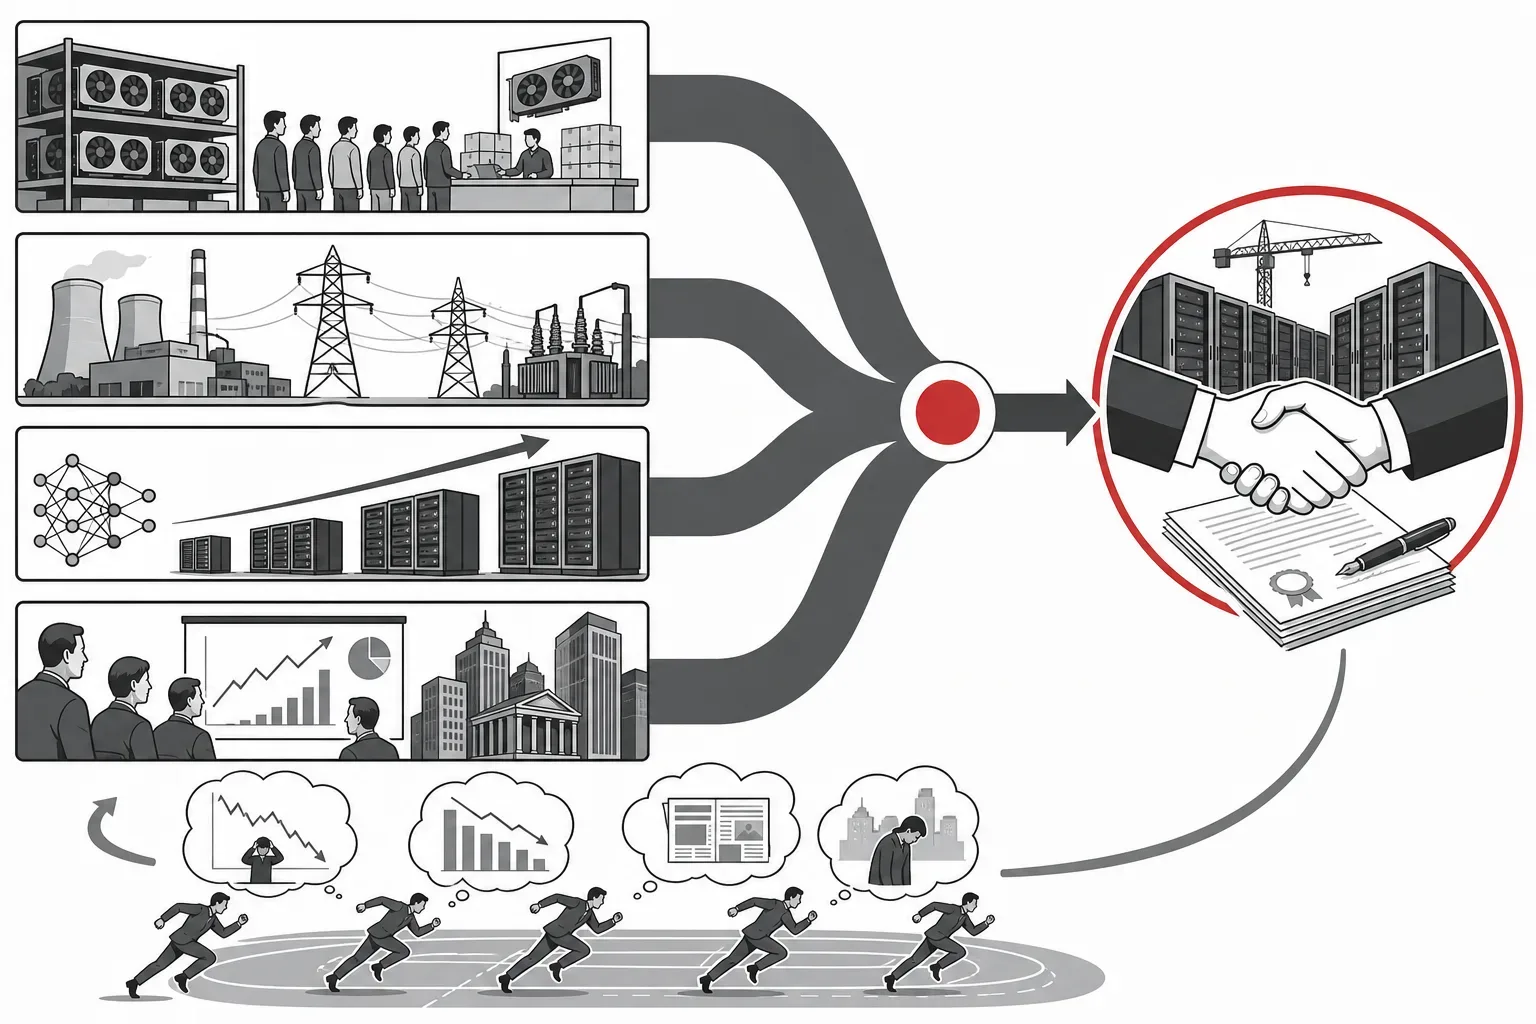
เหตุผลที่บริษัทเหล่านี้ยอมรับหนี้มหาศาลคือ competitive pressure ที่ไม่เคยมีมาก่อนในประวัติศาสตร์เทคโนโลยี:
-
GPU shortage → long-term contracts: เมื่อ NVIDIA H100 และ B100 ขาดตลาด บริษัทต้อง lock-in สัญญาซื้อหลายปีล่วงหน้า มูลค่าหมื่นล้านดอลลาร์ เพื่อ guarantee supply
-
Energy constraints → infrastructure lock-in: Data center ใหม่ต้องการพลังงาน 1-2 GW (เทียบเท่าเมืองขนาดกลาง) การสร้างโรงไฟฟ้าและสายส่งต้องลงทุนมหาศาลและใช้เวลา 5-10 ปี
-
Model scaling laws: ตราบใดที่ scaling laws ยังเป็นจริง (more compute = better models) บริษัทที่หยุดลงทุนจะตก behind อย่างถาวร มันคือ prisoner’s dilemma ที่ไม่มีใครกล้าหยุดก่อน
-
Investor expectations: Wall Street คาดหวัง AI revenue growth ที่ 50-100% ต่อปี ถ้าบริษัทไม่ invest หุ้นจะตก และ market cap จะ evaporate ภายในวันเดียว
💡 บทเรียน: นี่คือ classic Keynesian beauty contest — ทุกคนรู้ว่ามัน overbuilt แต่ไม่มีใครกล้าเป็นคนแรกที่หยุด เพราะคนแรกที่หยุดจะเสียหายมากที่สุด ในขณะที่คนสุดท้ายที่หยุดจะเสียหายน้อยที่สุด
5. 🔄 อะไรที่ต่างจากครั้งก่อน? (และอะไรที่เหมือน)
หลายคนอาจบอกว่า “ทุก bubble ก็บอกว่าต่างกับครั้งก่อน” และสุดท้ายก็แตกเหมือนกัน ผมเห็นด้วยในระดับหนึ่ง แต่มีความแตกต่างที่สำคัญที่ควรทำความเข้าใจ:
ความเหมือน: Speculative investment > underlying value
เหมือน dot-com, crypto, และ housing bubble ตรงที่การลงทุนมากกว่ามูลค่าที่แท้จริงในปัจจุบัน ความเสี่ยง systemic ยังอยู่
ความต่าง #1: AI สร้าง utility จริง
ในขณะที่ crypto ส่วนใหญ่ไม่ได้มี utility นอกจาก speculation และ dot-com มี business model ที่ยังไม่ clear — AI มี use case ที่ทำงานจริงวันนี้: code generation, document analysis, customer service, research assistance มีคนใช้และได้ประโยชน์ คำถามคือ utility มากพอที่จะ justify $500B/ปี ไหม
ความต่าง #2: Infrastructure มี residual value
Data center และ GPU มี residual value ถ้า AI bubble แตก ยังสามารถใช้สำหรับงานอื่นได้ (scientific computing, rendering, traditional ML) ในขณะที่ crypto mining rigs ไม่ค่อยมีมูลค่าถ้า crypto ตก
ความต่าง #3: บริษัทใหญ่ที่สุดในโลก
บริษัทที่ carry หนี้นี้ไม่ใช่ startup แต่เป็นบริษัทที่ใหญ่ที่สุดในโลก มี revenue หมื่นล้านดอลลาร์จากธุรกิจเดิม (cloud, ads, e-commerce) ที่สามารถ absorb หนี้ได้ในระดับหนึ่ง ต่างจาก Enron ที่ธุรกิจหลักคือสิ่งที่ล่ม
💡 บทเรียน: ความต่างเหล่านี้ทำให้ systemic crisis (สถานการณ์ C) มีโอกาสน้อยกว่า แต่ correction (สถานการณ์ B) ยังน่าจะเป็นเพราะ AI revenue ยังไม่ทัน CapEx ในระยะ 3-5 ปีข้างหน้า
6. 🌍 ผลกระทบต่อนักพัฒนา AI ในไทย
คุณอาจคิดว่าเรื่องนี้ไกลตัว แต่จริงๆ แล้วมันมีผลกระทบโดยตรงต่อ ecosystem AI ในไทย:
5.1 ราคา cloud computing จะขึ้น
ถ้าหนี้ระเบิด บริษัท cloud จะต้องเพิ่มราคาเพื่อ cover cost นักพัฒนาไทยที่ใช้ AWS/GCP/Azure จะเห็นค่าใช้จ่ายเพิ่มขึ้น 20-50% ภายใน 1-2 ปี
5.2 โอกาสสำหรับ local infrastructure
ถ้า cloud แพงขึ้น การลงทุนใน local GPU cluster ในไทย (เช่น NSTDA, AIEAT หรือ private data center) จะคุ้มค่ามากขึ้น นี่คือโอกาสสำหรับ Thailand ที่จะ build ตัวเอง
5.3 ความเสี่ยงต่อ funding
Startup AI ในไทยที่ raise money จาก VC สาย AI อาจได้รับผลกระทบ ถ้า AI bubble แตก VC จะ pull back และ valuation จะตก ต้องเตรียมตัวรับมือ
5.4 ผลกระทบต่อ energy grid
Our World in Data รายงานว่า data center และ AI ใช้พลังงานประมาณ 2-4% ของไฟฟ้าโลก และเพิ่มขึ้นเร็วมาก ในไทย ถ้ามี data center ใหม่เข้ามา ราคาไฟฟ้าสำหรับอุตสาหกรรมอาจได้รับผลกระทบ Ars Technica รายงานว่า US manufacturers กำลังเห็น energy costs เพิ่มขึ้นเพราะ AI data center demand ดึงกำลังไฟฟ้าออกจาก grid ภายในไทย ถ้ามี data center hyperscaler เข้ามา อาจมี competition ในการใช้ไฟฟ้ากับอุตสาหกรรมเดิม
5.5 โอกาสในการ build sovereign AI
ถ้าระบบ cloud โลกมีปัญหา ประเทศที่มี sovereign AI capability (AI ที่ไม่ขึ้นกับ cloud ต่างประเทศ) จะได้เปรียบ ไทยมีโอกาสในการลงทุน local GPU cluster, สนับสนุน open-source models ที่ run on-premise และ build ecosystem ที่ resilient ต่อ shock จากตลาดโลก
💡 บทเรียน: นักพัฒนา AI ในไทยควร (1) ลด dependency ต่อ cloud รายเดียว (2) สำรวจ local/on-premise options (3) track ค่าใช้จ่ายอย่างใกล้ชิด และ (4) diversify infrastructure (5) สนับสนุน initiative ที่ build sovereign AI capability ในประเทศ
7. 🔮 อนาคตจะเป็นอย่างไร? 3 สถานการณ์
สถานการณ์ A: Soft Landing (40% น่าจะเป็น)
AI revenue เติบโตเพียงพอที่จะ cover หนี้ในระยะยาว บริษัทค่อยๆ รับหนี้เข้า balance sheet ตามที่ FASB ออกกฎใหม่ ความเสี่ยงต่ำ
สถานการณ์ B: Correction (45% น่าจะเป็น)
AI revenue ไม่เติบโตเร็วพอ บริษัทต้อง impairment หนี้ส่วนหนึ่ง หุ้นตก 20-40% แต่ระบบไม่ล่ม คล้าย dot-com bust ปี 2000 — เจ็บแต่ไม่ตาย
สถานการณ์ C: Systemic Crisis (15% น่าจะเป็น)
หนี้ระเบิดพร้อมกัน credit rating ตก บริษัทไม่สามารถ roll over หนี้ได้ จำเป็นต้องขาย asset ขาดทุน ผลกระทบลามไประบบการเงิน คล้าย subprime mortgage crisis 2008
สถานการณ์เปรียบเทียบประวัติศาสตร์
| 事件 | ปี | มูลค่าหนี้ | ผลกระทบ | ใช้เวลาฟื้นฟู |
|---|---|---|---|---|
| Enron | 2001 | ~$25B | บริษัทล่ม, Arthur Andersen ปิด | 2-3 ปี |
| Dot-com bust | 2000 | ~$5T market cap หาย | หุ้นเทคโนโลยีตก 80% | 7 ปี |
| Subprime mortgage | 2008 | ~$13T | ระบบการเงินโลกชะงัด | 5-10 ปี |
| AI debt (ปัจจุบัน) | 2026 | ~$1.6T | ยังไม่รู้ — ขึ้นอยู่กับสถานการณ์ | ??? |
ถ้าเปรียบเทียบกับ subprime mortgage crisis ที่ต้นเหตุคือหนี้ $13T และใช้เวลา 5-10 ปีฟื้นฟู หนี้ AI ที่ $1.6T อาจดูเล็กกว่า แต่ต้องจำว่าหนี้ AI ยังเติบโตอยู่ ถ้า CapEx ยังอยู่ที่ $500B/ปี ในอีก 3 ปี หนี้อาจไปถึง $3T+ ซึ่งใกล้เคียง subprime มากขึ้น
💡 บทเรียน: แม้แต้สถานการณ์ B (ที่น่าจะเป็นที่สุด) ก็ส่งผลให้ค่า cloud ขึ้นและ funding ลดลง นักพัฒนา AI ควร plan for สถานการณ์ B เป็น baseline และมี contingency plan สำหรับสถานการณ์ C ด้วย แม้โอกาสจะต่ำแต่ผลกระทบสูงมาก
📋 FAQ — คำถามที่พบบ่อย
Q1: แล้ว AI กำลังสร้างรายได้จริงไหม? A: สร้างจริง แต่ไม่พอ AI revenue ของ Big Tech รวมกันประมาณ $100B ต่อปี ในขณะที่ CapEx อยู่ที่ $500B+ ต่อปี สัดส่วน revenue-to-investment อยู่ที่ ~20% ซึ่งหมายความว่าทุก $1 รายได้ต้องลงทุน $5 — อัตราที่ไม่ sustainable ในระยะยาว
Q2: รัฐบาลไม่ควบคุมเหรอ? A: SEC กำลังตรวจสอบ แต่กระบวนการช้า FASB (Financial Accounting Standards Board) กำลังพิจารณากฎใหม่เรื่อง disclosure ของ SPVs แต่จะใช้เวลา 1-2 ปี จนถึงมีผลบังคับ
Q3: ถ้าเป็นนักพัฒนา AI ธรรมดา จะทำยังไง? A: (1) ใช้ open-source models บน local hardware ลด dependency cloud (2) track cloud cost รายเดือน และตั้ง budget (3) diversify ข้ามใช้ provider เดียว (4) build ทักษะที่ไม่ขึ้นกับ cloud เช่น model fine-tuning, edge deployment
Q4: นี่คล้าย crypto bubble ไหม? A: คล้ายในแง่ของ speculation และ FOMO แต่ต่างกันตรงที่ AI สร้าง utility จริง (มีคนใช้และได้ประโยชน์) ในขณะที่ crypto ส่วนใหญ่เป็น speculation แต่หนี้ infrastructure ของ AI ใหญ่กว่า crypto หลายเท่า
Q5: บริษัทไทยมีหนี้ AI แบบนี้ไหม? A: ยังไม่มีในระดับเดียวกัน เพราะบริษัทไทยส่วนใหญ่เป็น user ไม่ใช่ builder ของ AI infrastructure แต่ถ้ามีการลงทุน data center ใหญ่ในไทย (เช่นโครงการของ CAT Telecom หรือ private sector) ต้องระวังไม่ให้เกิดปัญหาแบบเดียวกัน
📝 English Summary
Major tech companies (Microsoft, Google, Meta, Amazon, Oracle) are hiding approximately $1.6 trillion in AI infrastructure debt off-balance-sheet using special-purpose vehicles (SPVs) and joint ventures — the same accounting technique that brought down Enron in 2001. While SOX regulations tightened controls after Enron, SPV loopholes remain. The debt funds massive GPU purchases, data center construction, and long-term energy contracts driven by the AI arms race. With AI revenue at ~$100B/year against $500B+/year in capital expenditure, the revenue-to-investment ratio of ~20% is unsustainable. For Thai AI developers, this means potential cloud price increases, reduced startup funding, and a strategic case for local infrastructure investment. Three scenarios range from soft landing (40%) to correction (45%) to systemic crisis (15%).
📚 Sources
- Futurism — “AI Companies Are Trying to Hide a Staggering Amount of Debt” (Jul 23, 2026) — https://futurism.com/artificial-intelligence/ai-companies-hide-debt-off-balance-sheet
- The Next Web — “Five tech giants are hiding $1.6T in AI debt, using the trick that toppled Enron” (Jul 21, 2026) — https://thenextweb.com/news/tech-giants-hidden-off-balance-sheet-debt-ai
- Bloomberg — “Everyone’s Watching Stocks. The Real Bubble Is AI Debt” (Jan 2, 2026) — https://www.bloomberg.com/news/newsletters/2025-12-31/everyone-s-watching-stocks-the-real-bubble-is-ai-debt
- Financial Times — “Tech groups shift $120B of AI data centre debt off balance sheets” (Dec 27, 2025) — https://www.ft.com/content/0ae9d6cd-6b94-4e22-a559-f047734bef83
- The Register — “Oracle will have to borrow at least $25B a year to fund AI fantasy” (Sep 29, 2025) — https://www.theregister.com/2025/09/29/oracle_ai_debt/
- MarketWatch — “Oracle to raise $50B as AI debt piles up” (Feb 4, 2026) — https://www.marketwatch.com/story/oracles-monster-25-billion-debt-financing-points-to-anxieties-around-ai
- Our World in Data — “How much energy do data centers and artificial intelligence use?” (Jul 22, 2026) — https://ourworldindata.org/how-much-energy-do-data-centers-and-artificial-intelligence-use
- Hacker News — Discussion thread (309 points, 144 comments) — https://news.ycombinator.com/item?id=49020999